


Ti contatteremo a breve.
Gli EAU introducono l’obbligo di fatturazione elettronica: una svolta completa nella fatturazione e nella compliance fiscale
Gli Emirati Arabi Uniti stanno introducendo un regime obbligatorio di fatturazione elettronica, che segna una profonda trasformazione nel modo in cui le imprese adempiono agli obblighi dichiarativi fiscali. Questa iniziativa rappresenta una delle riforme più profonde dell’infrastruttura fiscale degli EAU degli ultimi anni ed è volta a modernizzare le pratiche di contabilità negli EAU, migliorare la trasparenza delle dichiarazioni fiscali e rafforzare il controllo automatizzato delle operazioni soggette a IVA.
Una volta consolidato, questo quadro pionieristico ridefinirà l’intero ciclo di vita delle fatture, dalla generazione e trasmissione all’autenticazione e all’archiviazione, in tutto il panorama commerciale degli EAU.
Che cos’è la fatturazione elettronica negli EAU
La fatturazione elettronica, o e-invoicing, prevede la creazione e lo scambio di fatture in un formato digitale rigorosamente standardizzato, che ne consente l’elaborazione fluida e automatizzata da parte dei sistemi informativi. Ogni fattura viene generata, trasmessa, verificata, ricevuta e conservata con precisione in una configurazione leggibile dalle macchine. A differenza delle tradizionali fatture cartacee o dei documenti PDF statici, le fatture elettroniche transitano attraverso canali digitali regolamentati e vengono sistematicamente convalidate rispetto ai requisiti di legge.
In base alle norme di prossima entrata in vigore, le fatture cartacee e in PDF perderanno il loro valore legale come prova ai fini delle dichiarazioni IVA o delle verifiche fiscali. Questi formati tradizionali potranno essere mantenuti esclusivamente per la documentazione interna, mentre valore giuridico avrà la fattura registrata elettronicamente nell’ecosistema della Federal Tax Authority (FTA) degli EAU.
I pilastri del sistema di fatturazione elettronica degli EAU
L’architettura nazionale di fatturazione elettronica degli EAU impone requisiti tecnici e operativi rigorosi, tra cui:
- Utilizzo di formati di fattura strutturati come XML o JSON, conformi alle specifiche UBL e PINT;
- Trasmissione delle fatture tramite fornitori di servizi ufficialmente autorizzati, integrati con la rete Peppol e con l’infrastruttura digitale della FTA;
- Verifica automatizzata dei dati della fattura con accuratezza pressoché istantanea;
- Assegnazione di un numero univoco di registrazione della fattura (Invoice Registration Number, IRN), con l’implementazione del codice QR ove previsto;
- Integrazione con i sistemi ERP aziendali e le piattaforme contabili.
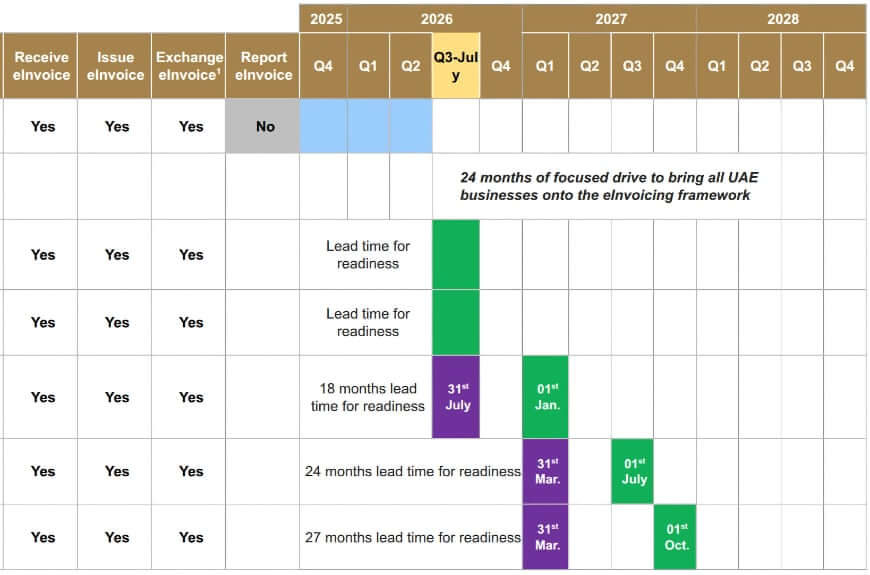
Calendario di attuazione graduale
Il passaggio alla fatturazione elettronica avverrà in modo progressivo, in funzione delle dimensioni e del tipo di organizzazione.
Fase facoltativa di preparazione
A partire dal 1° luglio 2026, le imprese potranno adottare volontariamente la fatturazione elettronica, testando le soluzioni tecniche, perfezionando i flussi di lavoro interni e collegandosi ai fornitori di servizi approvati.
Fase 1. Grandi imprese
Le entità con un fatturato annuo superiore a 50 milioni di AED devono nominare un fornitore di servizi accreditato entro il 31 luglio 2026. L’adozione obbligatoria della fatturazione elettronica partirà dal 1° gennaio 2027.
Fase 2. Piccole e medie imprese
Le imprese con un fatturato annuo inferiore a 50 milioni di AED sono tenute a scegliere un fornitore approvato entro il 31 marzo 2027. La fatturazione elettronica obbligatoria per questa categoria inizierà il 1° luglio 2027.
Fase 3. Enti del settore pubblico
Gli enti governativi federali e locali devono designare un fornitore di servizi convalidato entro il 31 marzo 2027 e completare l’adozione della fatturazione elettronica entro il 1° ottobre 2027.
Operazioni rientranti nell’ambito di applicazione
Inizialmente, l’obbligo di fatturazione elettronica riguarda:
- Le operazioni tra imprese (B2B);
- Le operazioni tra imprese e pubblica amministrazione (B2G).
Le operazioni rivolte ai consumatori finali (B2C) sono attualmente escluse, ma potrebbero essere incluse nelle fasi successive.
Valore pratico per le imprese
Le organizzazioni che operano negli EAU dovrebbero avviare rapidamente le misure preparatorie, tra cui:
- Verifica delle attuali procedure di fatturazione e dei sistemi di conformità IVA;
- Individuazione e incarico di un fornitore di servizi accreditato competente;
- Verifica che i sistemi contabili ed ERP siano in grado di generare e gestire fatture elettroniche strutturate;
- Formazione del personale amministrativo e contabile sui nuovi requisiti normativi e tecnici.
Il mancato adeguamento può comportare sanzioni, ritardi operativi e disservizi. Al contrario, una pianificazione proattiva e un’infrastruttura pronta possono ridurre notevolmente sia i costi di implementazione sia i rischi di non conformità.
Il passaggio obbligatorio alla fatturazione elettronica segna un passo decisivo verso un ecosistema fiscale completamente digitale negli EAU. Sebbene l’introduzione graduale si estenda fino al 2027, le imprese che agiscono fin da ora si assicureranno una transizione fluida, conforme e semplificata verso questa nuova era della contabilità.

Valutazione gratuita del tuo caso
Contattare lo studio è gratuito. Ascolteremo il tuo caso, daremo una prima valutazione e fisseremo un incontro per discutere i dettagli. Il nostro obiettivo è quello di tranquillizzarti. Contatta i nostri specialisti.
Pronto a risolvere la tua questione a distanza?
Contatta oggi Smart Advisors Group per discutere la tua situazione e ricevere una consulenza gratuita. Valuteremo subito il tuo caso e inizieremo senza ritardi. Lascia a noi la burocrazia e dedica il tuo tempo a ciò che conta davvero. I tuoi documenti saranno gestiti in modo rapido, corretto e ufficiale.
Clicca sul pulsante per inviare la tua richiesta o chiamaci direttamente — e scopri quanto è facile risolvere questioni complesse con il nostro supporto!