Redatto e approvato da un esperto legale

Natalia Shutilo
Responsabile dell'ufficio, Avvocato



Nel marzo 2024 è entrata in vigore la Decisione n. 3 della Federal Tax Authority degli EAU, di fondamentale importanza per le società emiratine: essa stabilisce nuovi termini di registrazione ai fini dell’imposta sul reddito delle società.
Ora, per tutte le persone giuridiche registrate prima del 1° marzo 2024, il termine per la registrazione fiscale dipende dal mese di rilascio della licenza.
Attenzione! In presenza di più licenze, si deve considerare la data della licenza più remota.
È importante notare che per alcune categorie di soggetti sono previsti termini diversi, in particolare:
La sanzione per la registrazione tardiva ai fini dell’imposta sul reddito delle società è di AED 10.000 (USD 2.725).
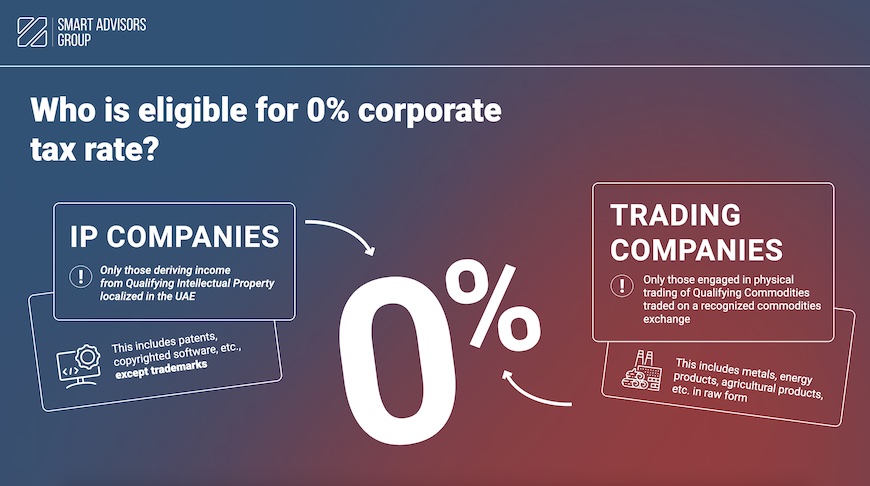
Alla fine del 2023 gli EAU hanno pubblicato l’esito di una consultazione pubblica sull’aliquota zero per i residenti qualificati delle Free Zone. Le decisioni n. 55 e n. 139 precedentemente pubblicate dal Ministero delle Finanze sono state abrogate e sono state emanate le nuove decisioni n. 100 e n. 265. L’applicazione delle agevolazioni fiscali è stata ampliata e molti punti sono stati illustrati in modo più completo.