Obligations des sociétés des EAU en matière d’impôt sur les sociétés

Corporate Tax Obligations of UAE Companies

En mars 2024, la Décision n° 3 de l’Autorité fiscale fédérale des EAU est entrée en vigueur. Elle revêt une importance fondamentale pour les sociétés émiriennes : elle fixe de nouveaux délais d’enregistrement aux fins de l’impôt sur les sociétés.

Désormais, pour toutes les personnes morales enregistrées avant le 1er mars 2024, le délai d’enregistrement fiscal dépend du mois de délivrance de la licence.

Attention ! En cas de licences multiples, il convient de retenir la date de la licence la plus ancienne.

Services d’enregistrement à l’impôt sur les sociétés à partir de 1 300 AED

Il est important de noter que d’autres délais sont fixés pour certaines catégories de personnes, à savoir :

  • pour les personnes morales résidentes des EAU constituées après le 1er mars 2024 : si la société est constituée aux EAU, 3 mois à compter de la date de constitution ; si elle l’est dans une juridiction étrangère, 3 mois suivant la fin de l’exercice ;
  • pour les personnes morales non résidentes disposant d’un établissement stable ou d’un « lien » (nexus) aux EAU (voir l’article 4 de la Décision n° 3) ;
  • pour les personnes physiques résidentes des EAU exerçant une activité commerciale, jusqu’au 31 mars de l’année civile suivante ; si le seuil de chiffre d’affaires de 1 million d’AED est dépassé au cours de 2024, alors jusqu’au 31 mars 2025 ;
  • pour les personnes physiques non résidentes exerçant une activité entrepreneuriale aux EAU – au plus tard 3 mois à compter de la date à laquelle la personne devient assujettie à l’impôt si le seuil de chiffre d’affaires de 1 million d’AED est dépassé.

La pénalité pour enregistrement tardif aux fins de l’impôt sur les sociétés s’élève à 10 000 AED (2 725 USD).

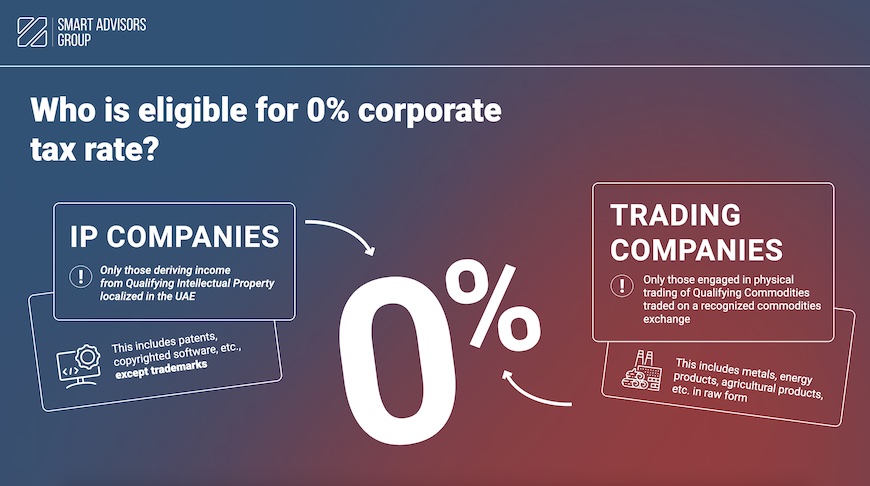
Avantages fiscaux pour les sociétés des zones franches aux EAU

Fin 2023, les EAU ont publié les résultats d’une consultation publique sur le taux d’imposition zéro pour les résidents qualifiés des zones franches. Les décisions n° 55 et n° 139 publiées précédemment par le ministère des Finances ont été annulées et de nouvelles décisions n° 100 et n° 265 ont été adoptées. Le champ d’application des avantages fiscaux a été élargi et de nombreux points ont été explicités plus en détail.

Autres articles
Évaluation gratuite de votre dossier
Nous contacter est gratuit. Nous étudierons votre situation, effectuerons une première évaluation et fixerons un rendez-vous pour en discuter plus en détail. Notre objectif est de vous rassurer. N’hésitez pas à contacter nos spécialistes.

    * Champs obligatoires


    [utm_campaign_i][/utm_campaign_i]
    [utm_source_i][/utm_source_i]
    [utm_medium_i][/utm_medium_i]
    [utm_term_i][/utm_term_i]
    [utm_content_i][/utm_content_i]

    Prêt à régler votre question à distance ?
    Contactez Smart Advisors Group dès aujourd’hui pour discuter de votre situation et obtenir un conseil gratuit. Nous évaluerons votre dossier immédiatement et nous mettrons au travail sans attendre. Laissez-nous la bureaucratie et consacrez votre temps à l’essentiel. Vos documents seront traités rapidement, correctement et officiellement.
    Cliquez sur le bouton pour envoyer votre demande ou appelez-nous directement — et constatez à quel point les tâches complexes deviennent simples avec notre aide !