


Ti contatteremo a breve.
Modifiche alla legge sull’IVA negli EAU
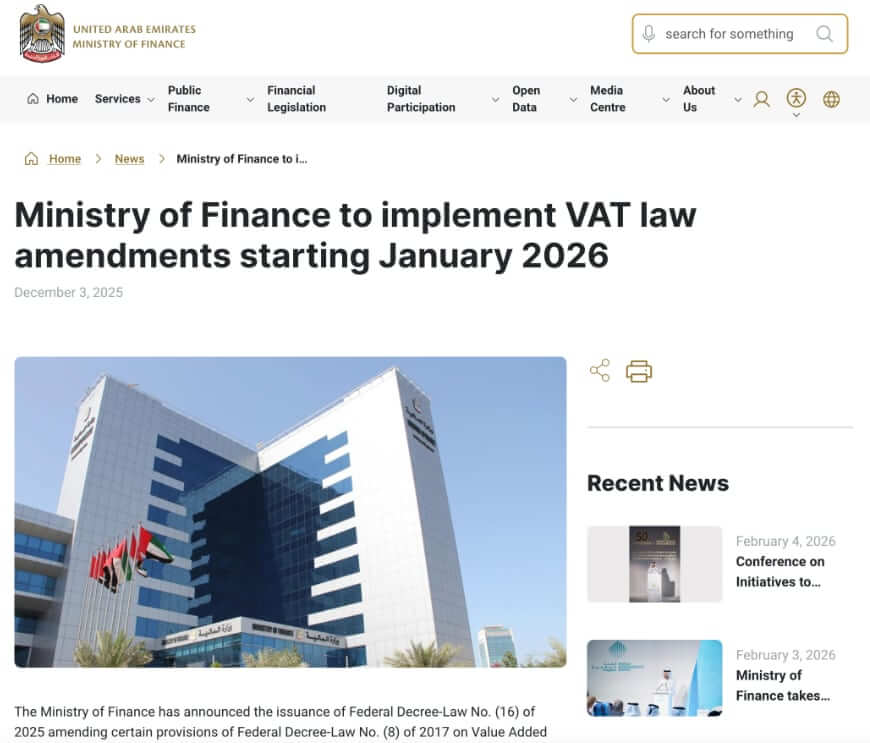
Le modifiche al Decreto-legge federale degli EAU n. 8 del 2017 sull’imposta sul valore aggiunto sono entrate in vigore il 1° gennaio 2026.
Le modifiche introdotte riguardano:
Semplificazione degli adempimenti per il reverse charge
- È stato eliminato l’obbligo di emettere un’autofattura nell’ambito del meccanismo del reverse charge (inversione contabile).
- Al posto delle autofatture, le imprese devono conservare un’adeguata documentazione di supporto (ad es. fatture dei fornitori, contratti) a dimostrazione dell’operazione.
- Ciò riduce l’onere amministrativo per le operazioni in cui l’IVA è contabilizzata dall’acquirente.
Termine di cinque anni per rimborsi e crediti IVA
- Le eccedenze di credito IVA o i diritti al rimborso devono essere richiesti entro cinque anni dalla fine del periodo d’imposta in cui sono sorti.
- I crediti IVA non richiesti entro tale termine si estinguono.
- Ciò si applica sia alle richieste di rimborso IVA sia alla compensazione dei debiti con i saldi a credito.
Poteri antievasione e di controllo più incisivi
- La Federal Tax Authority (FTA) può negare la detrazione dell’IVA a monte qualora le operazioni siano collegate a evasione o a una due diligence insufficiente.
- I contribuenti devono dimostrare la legittimità dei rapporti commerciali e disporre della relativa documentazione per tutelare le proprie detrazioni dell’IVA a monte.
Documentazione e conservazione dei registri
- Anche se l’autofatturazione non è più richiesta per il reverse charge, le imprese devono comunque conservare una documentazione completa a supporto del trattamento IVA applicato, in particolare per le operazioni internazionali o in reverse charge.
- Una documentazione migliore favorisce la preparazione alle verifiche e ai controlli di conformità.
Modifiche più ampie alle procedure fiscali a supporto delle regole IVA negli EAU
Pur essendo distinte dalla legge sull’IVA vera e propria, anche le modifiche alla Legge sulle procedure fiscali (Decreto-legge federale n. 17 del 2025) incidono sulla compliance IVA:
Termini per rimborsi e verifiche
- È stato fissato un termine di prescrizione di cinque anni per richiedere i rimborsi IVA e utilizzare i saldi a credito d’imposta.
- In casi specifici è stata aggiornata anche la facoltà della FTA di effettuare verifiche o emettere accertamenti dopo il termine di cinque anni.
Le modifiche non hanno interessato l’aliquota IVA, che resta al 5%. Continuano ad applicarsi le principali forniture imponibili e i principi IVA standard.
Per capire come queste modifiche all’IVA degli EAU incideranno sulla vostra attività e garantire la piena conformità nel 2026, contattate gli esperti fiscali e finanziari di Smart Advisors Group per ricevere indicazioni personalizzate e supporto pratico.

Valutazione gratuita del tuo caso
Contattare lo studio è gratuito. Ascolteremo il tuo caso, daremo una prima valutazione e fisseremo un incontro per discutere i dettagli. Il nostro obiettivo è quello di tranquillizzarti. Contatta i nostri specialisti.
Pronto a risolvere la tua questione a distanza?
Contatta oggi Smart Advisors Group per discutere la tua situazione e ricevere una consulenza gratuita. Valuteremo subito il tuo caso e inizieremo senza ritardi. Lascia a noi la burocrazia e dedica il tuo tempo a ciò che conta davvero. I tuoi documenti saranno gestiti in modo rapido, corretto e ufficiale.
Clicca sul pulsante per inviare la tua richiesta o chiamaci direttamente — e scopri quanto è facile risolvere questioni complesse con il nostro supporto!